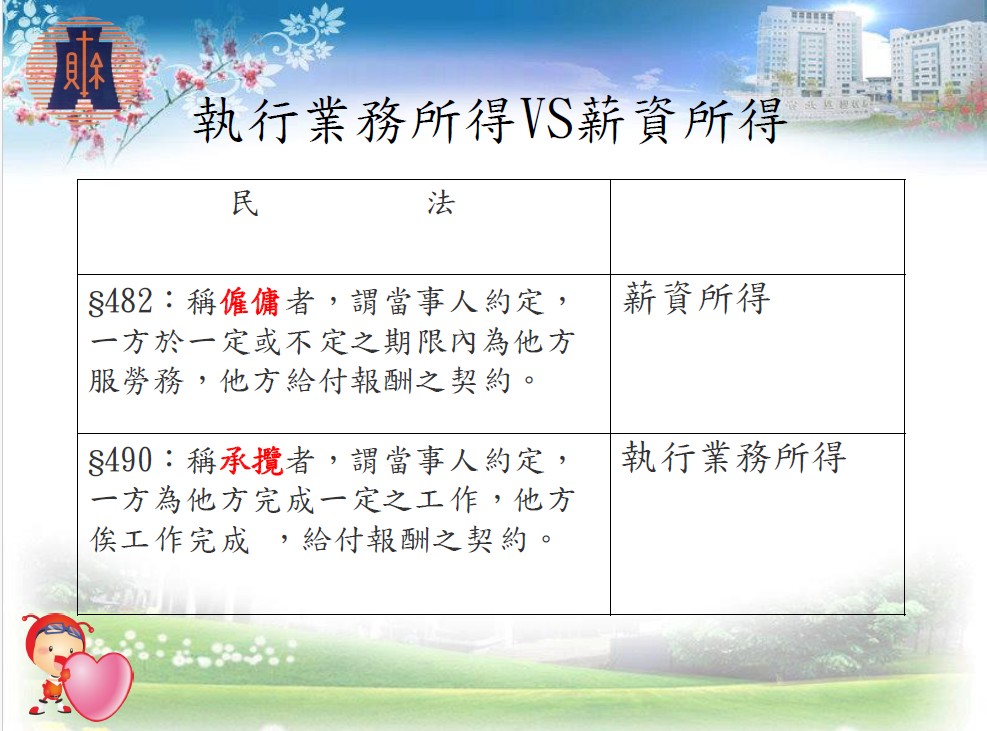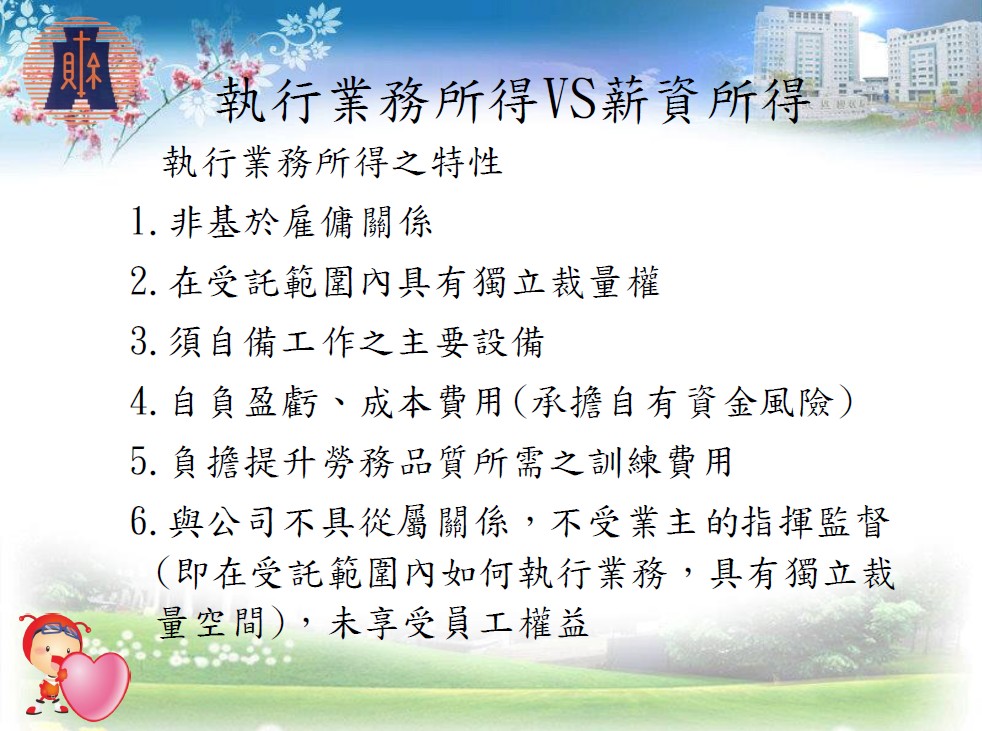
公司在給付報酬給合作對象(如顧問、設計師、講師、特約專家)時,常常不確定該開立 「薪資所得(50)」 還是 「執行業務所得(9A/9B)」?
報錯類別不僅會影響個人的扣繳稅減免,若被國稅局認定為「假承攬真僱傭」或「不實申報」,公司可能面臨補稅與罰鍰風險。
⚠️ 實務血淚警示:別以為「講好不保勞健保」就沒事!
在實務上,我們常遇到公司與合作對象(如特約專員、顧問)口頭或私下約定「不投保勞健保,另外貼補金額(例如每月補貼 6,000 元)」,並將報酬申報為執行業務所得(9A/9B)。
請注意!這種做法對公司風險極高:
- 雙方私下約定「不保勞健保」在法律上是無效的!
- 當雙方結束合作,對方若為了申請失業給付或權益受損,轉頭向勞工局或國稅局檢舉時,公司就會陷於被動。
- 「勞動局認定承攬」不等於「國稅局認定免補稅」:即使勞檢依據「未進辦公室」初步認為偏向承攬契約,國稅局仍會獨立審查報酬性質。若國稅局綜合評估後認定屬於「僱傭(薪資所得)」,公司不僅面臨薪資扣繳補稅與罰鍰,還可能面臨勞健保補繳與裁罰的雙重打擊。
💡 事務所給老闆的良心建議:打造「防坑三位一體防線」
- 1. 合約先行,權責明確: 若確定為承攬/委任/執行業務,務必簽署明確的「承攬/委任合約」,載明對方具備獨立裁量權、自負盈虧、非屬公司指揮監督之員工;並平時留存對方的作品集、服務報價單,或於合約中載明「由接案方自備工作設備」,作為獨立接案之佐證。
- 2. 勞報單明確記載項目(避免模糊字眼): 合作對象請款時,務必請其填寫「勞務報酬單/委任請款單」。請款項目應明確填寫具體完成的工作成果或專案名稱(如:
「X月份品牌官網 UI 介面設計費」、「X專案系統模組開發委任費」、「X專案行銷文案撰寫費」),切忌出現「月薪」、「基本工資」、「底薪」或「勞健保津貼」等僱傭用語。 - 3. 金流憑證與匯款備註一致: 發放款項時應透過公司帳戶轉帳,並妥善保存匯款憑證。匯款備註或摘要請填寫「專案報酬」或「委任費」,切勿備註「薪資」或「津貼」。金流金額必須與勞報單及合約約定金額完全吻合。
- 4. 切勿私下給予勞健保補貼款: 若在報酬外額外發放「勞健保津貼」,很容易被稅務與勞動機關解讀為「公司給予員工的福利/薪資補貼」,反而成為認定為僱傭關係的鐵證!
💡 老闆 30 秒快速判斷原則:
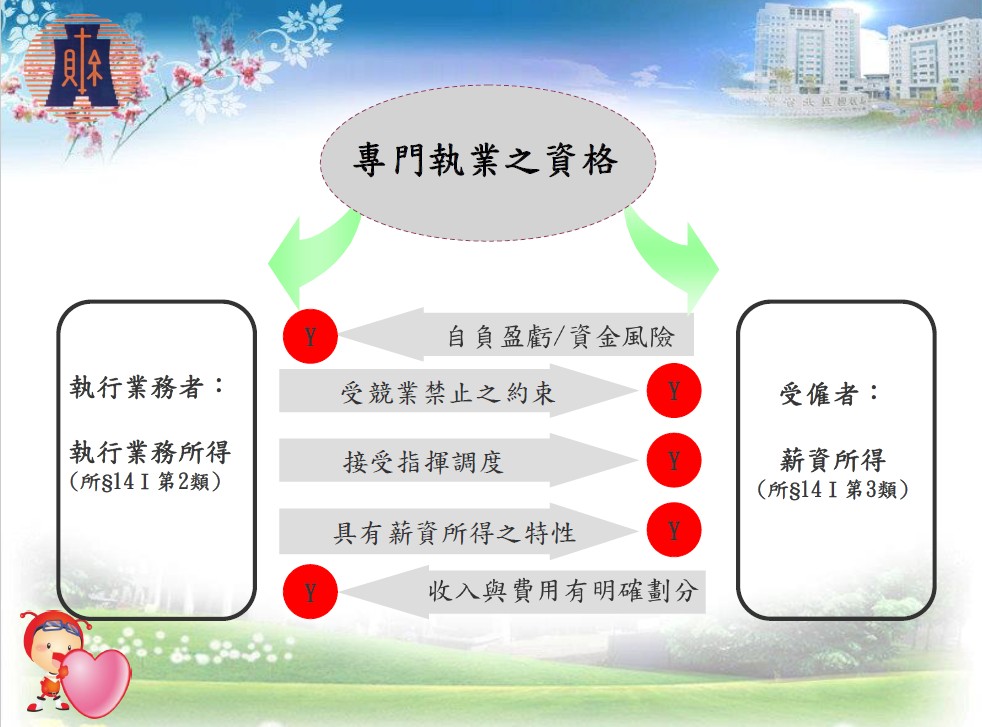
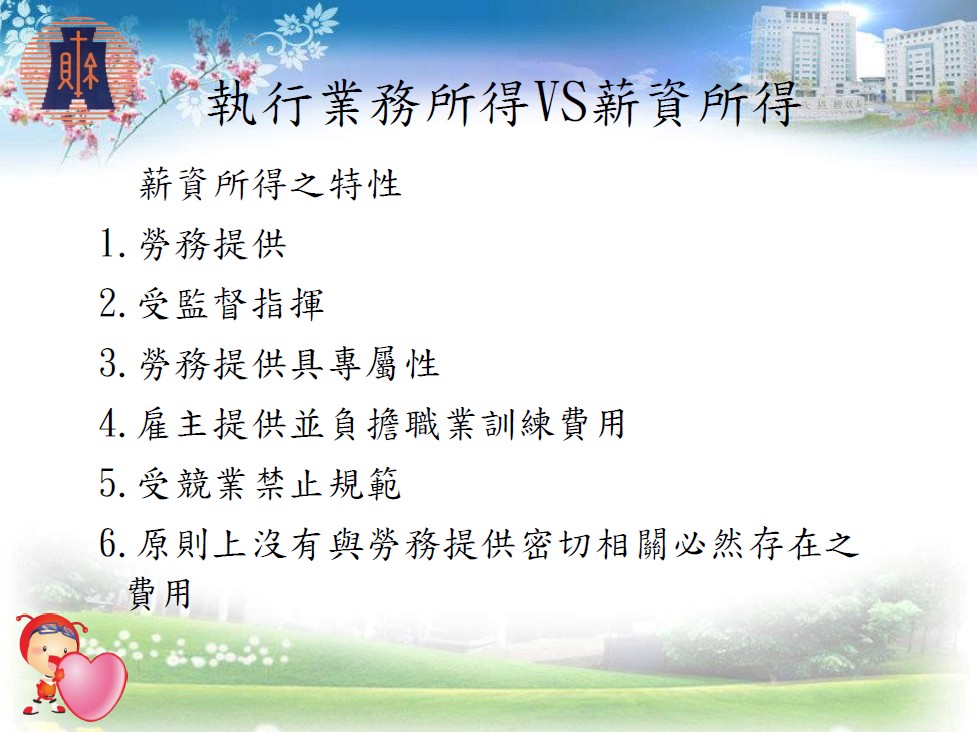
- 看管轄與權責:對方工作是否需要受公司監督指揮、出勤打卡?(是 ➔ 薪資)
- 看設備與盈虧:對方是否自備生財設備、自行負擔成本盈虧與風險?(是 ➔ 執行業務)
- 看排他與專屬:對方是否能自由承接其他公司的案子?(是 ➔ 執行業務;否,受競業禁止或專屬約束 ➔ 薪資)
- 看計費與成果:報酬是以「完成特定專案成果」結算,還是「按月無條件給付底薪」?(看專案成果 ➔ 執行業務;固定給付 ➔ 薪資)
- 看福利與權益:對方是否享有公司年終獎金、三節禮金或請假等員工福利?(無 ➔ 執行業務;有 ➔ 薪資)
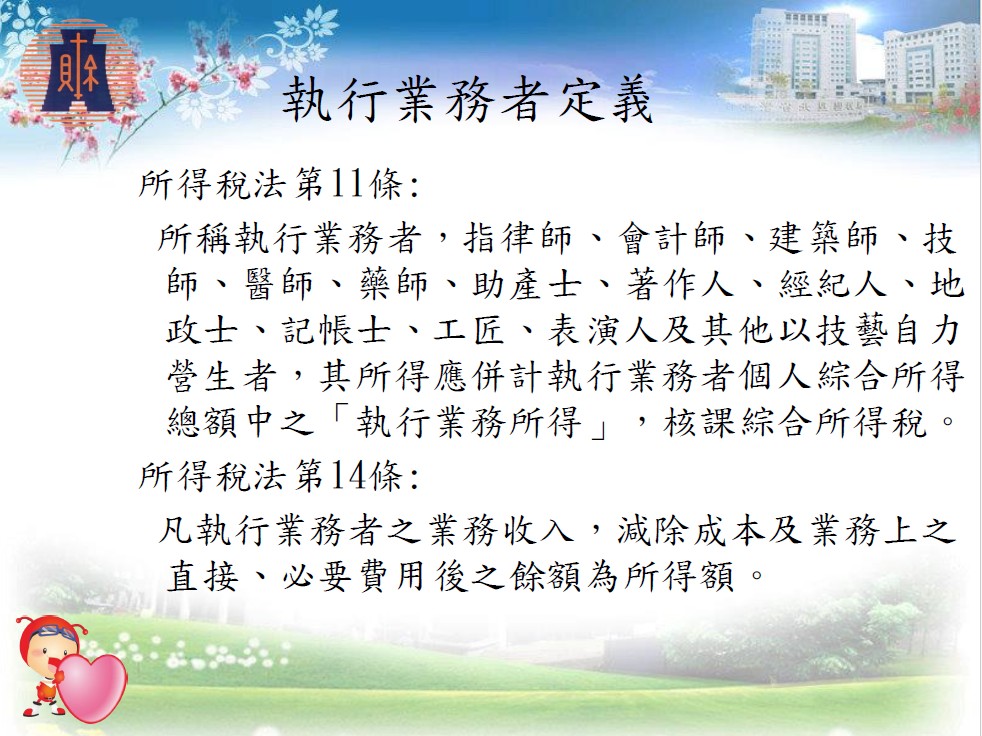
💡 事務所觀念破除: 「執行業務」不限於律師、會計師、記帳士這類有國家證照的專業人士!只要是獨立接案的設計師、工程師、行銷顧問、譯者等,若滿足「自備設備、自負盈虧、不受公司指揮監督」的條件,同樣屬於執行業務所得。
以下為國稅局官方講義精選重點,協助您精準掌握認定標準與查核實務: